中国电线电缆是万亿级基础工业赛道,国内企业超4000家,产能占据全球半壁江山。行业长期存在中低端严重内卷、高端特种线缆卡脖子、集中度极低的结构性矛盾。未来十年,行业不再是普缆规模扩张时代,而是结构出清、国产替代、场景重构、技术迭代的十年。总量低速增长,赛道极致分化;普缆利润持续压缩,新能源、深海、特高压、智能特种线缆成为核心增长主线。
一、十年三阶段演进(2026—2036)
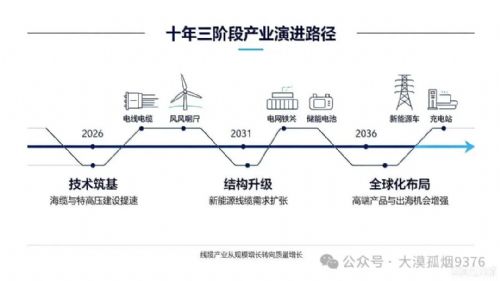
第一阶段:2026—2030 出清与转型期(十五五周期)
1. 产能加速洗牌:大量中小普通线缆厂持续亏损、退出市场。非标线缆监管趋严,低价劣质产能逐步淘汰;行业CR10集中度由当前不足10%提升至20%左右。
2. 需求结构切换:传统地产、基建配套普通家装电缆增速放缓;特高压、海上风电、储能、800V新能源车、数据中心特种线缆需求持续高增。新能源配套线缆占行业总规模比重从11%提升至22%。
3. 国产化攻坚:超高压绝缘材料、深海海缆附件、航空航天特种线缆加速突破;高压电缆绝缘料外资垄断格局松动,头部材料企业完成批量商业化验证。
4. 数字化起步:头部工厂推进智能制造;带传感监测功能的智能电缆小规模试点应用。
第二阶段:2031—2034 高端扩张、全球化落地期
1. 竞争格局定型:全国形成一批具备海缆、特高压、特种线缆研发制造能力的全国性龙头;区域中小企业退守本地配网、市政细分市场,差异化生存。
2. 高端市场全面替代:220kV及以上高压电缆、柔性直流海缆、工业机器人线缆国产化率大幅提升;少数国内企业具备与普睿司曼、耐克森正面竞争的技术实力。
3. 出海进入2.0阶段:出口由低端线缆转向新能源特种线缆;国内龙头在东南亚、中东、拉美布局海外生产基地,规避贸易关税壁垒。
4. 新材料规模化:铝合金复合导体、环保低烟无卤材料大规模普及;高温超导电缆进入城市核心电网示范工程落地。
第三阶段:2035—2036 技术变革成熟期
1. 新型电力系统全面建成,电网改造由新建转向存量运维、线缆更新替换市场。
2. 超导电缆、无线输电配套线缆进入商业化初期;电缆从单纯“导电载体”升级为能源+数据一体化传输载体。
3. 绿色低碳政策全面落地,全生命周期低碳电缆、可回收绝缘材料成为行业强制标准。
4. 行业增长中枢进一步下移,依靠存量替换、海外市场、新品类维持增长,依靠技术壁垒获取稳定利润。
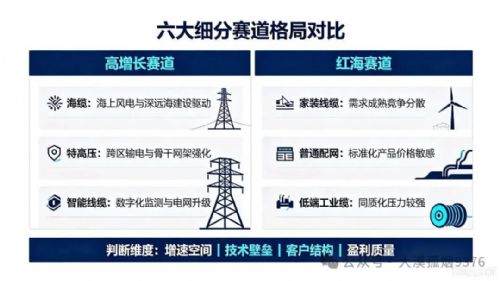
二、六大核心细分赛道前景研判
1. 海缆(海上风电核心赛道,黄金赛道)
未来十年沿海、深远海风电持续开发,漂浮式海上风电逐步成熟。
- 近海风缆稳步放量,深远海柔性直流海缆技术壁垒最高、毛利率最优;
- 痛点:海缆敷设、水下接头、防腐蚀、抗洋流技术门槛高,资质壁垒强;
- 趋势:行业份额持续向头部集中;国产海缆逐步走出国门,参与海外海上风电项目;深海脐带缆、动态海缆持续突破。
2. 特高压&超高压电力电缆
依托全国特高压骨干网架、新型电力系统建设。
“十五五”电网投资持续加码,西电东送、跨区域电力通道持续落地;城市地下高压管网改造持续推进。
机会:±800kV直流电缆、500kV交流电缆、电缆附件;
风险:项目招标集中、价格竞争存在压力,必须具备电网准入资质;核心绝缘材料长期仍是竞争关键点。
3. 新能源配套线缆(光伏、储能、风电陆缆)
中长期最广阔的增量市场。
光伏电站直流线缆、储能直流高压电缆、陆上风电电缆、充电桩电缆、新能源汽车车载高压线缆。
关键变化:储能新国标持续升级,对阻燃、耐高压、长期循环稳定性要求提升;800V高压平台普及带动车载高压线缆迭代。
特点:品类多、标准化程度较高,头部企业+专精特新企业均可切入,竞争逐步加剧。
4. 工业特种线缆(机器人、轨道交通、航空航天)
典型高毛利赛道,国产替代空间巨大。
工业拖链电缆、伺服线缆、轨道交通机车电缆、航空航天耐高温线缆、半导体工厂特种防火线缆。
现状:高端工业线缆大量依赖进口;未来十年制造业升级、机器人渗透率提升打开需求;适合专精特新企业深耕单一细分场景。
5. 城市配网、存量改造线缆(基本盘)
城市老旧电网更新、地下综合管廊、农村电网升级、园区微电网。
特征:需求稳定、增速平缓,以中低压电缆为主;门槛适中,区域线缆企业核心阵地。
长期挑战:同质化竞争激烈,利润薄;取胜关键在于本地化交付、运维服务、资金能力。
6. 普通建筑、家装线缆(红海赛道)
地产新增需求放缓,市场依靠存量翻新;长期产能过剩、价格战持续。
预判:不适合新玩家入场;存量企业只能依靠渠道品牌、规模化成本控制生存,长期利润率持续承压。
三、未来十年七大确定性趋势
趋势1:行业持续两极分化,强者恒强
一头:具备高端特种线缆研发、全套资质、大型项目交付能力的龙头,持续抢占高毛利赛道;
另一头:深耕区域、聚焦细分小众特种场景的专精特新中小企业;
大量无技术、无品牌、无渠道的普通线缆工厂逐步出清。
趋势2:原材料驱动材料路线变革,“以铝代铜”持续推进
铜价长期波动、资源约束倒逼行业创新。铝合金导体、铜铝复合线缆在配网、光伏场景渗透率持续提升;再生铜、环保可回收绝缘材料广泛应用,降低成本与碳足迹。
趋势3:电缆功能复合化——智能电缆成为长期方向
传统电缆仅负责输电;新一代电缆集成光纤传感、温度监测、故障预警,实现输电+在线监测一体化。在城市电网、地下管廊、风电海缆场景逐步普及。
趋势4:绿色防火、低烟无卤成为硬性门槛
各地建筑、电网、储能项目规范持续收紧,普通PVC线缆逐步受限;低烟无卤、耐火、阻燃环保线缆成为标配,低端非环保线缆市场持续萎缩。
趋势5:核心材料国产化是胜负手
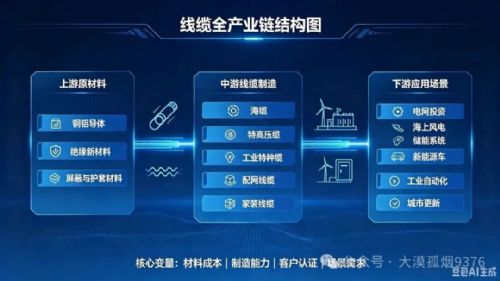
制约高端电缆最大瓶颈不在线缆制造,而在高压绝缘料、特种橡胶、屏蔽材料。未来十年上游电缆材料企业价值持续提升,材料自主可控是供应链安全大方向。
趋势6:全球化布局成为第二增长曲线
欧美贸易壁垒抬升,国内企业单纯出口模式承压。头部企业海外建厂、获取国际认证(UL/TUV)、布局海外新能源项目配套,是突破增长天花板的必经之路。
趋势7:商业模式从“卖产品”转向“产品+工程+运维”
大型电网、海上风电项目,客户不再只采购电缆,需要一体化解决方案、敷设技术支持、长期在线监测运维服务。具备综合服务能力的企业溢价能力更强。
四、行业核心风险警示
1. 周期性风险:电网投资、新能源装机节奏受政策宏观调控影响,订单存在阶段性波动;
2. 原材料风险:铜、铝大宗商品价格大幅波动,挤压企业利润;
3. 竞争风险:热门赛道(海缆、储能线缆)产能陆续扩张,3-5年后价格战风险上升;
4. 技术迭代风险:远期超导、新型输电技术长期存在潜在替代影响(短期十年内仅示范,难以大规模替代传统电缆);
5. 合规风险:安全标准、环保标准持续提升,合规成本不断抬高。
五、投资与企业战略启示
1. 避开普通家装、通用低压电缆红海赛道,不新增低端产能;
2. 优先布局:深远海海缆、储能直流线缆、工业特种线缆、高压电缆配套材料;
3. 中小企业最优路径:聚焦单一细分特种场景打造差异化,避免与龙头正面竞争;
4. 长期重视研发投入,提前布局环保材料、智能传感电缆技术;
5. 有条件企业提前规划海外认证与海外产能布局,对冲国内内卷与贸易摩擦。
(信息来源于网络,如有侵权请告知我们删除)
|





 甘公网安备62010002000011号
